Готовые курсовые работы по экономическому анализу
- В карточке до оплаты видны тема, методы анализа, объем и число таблиц
- Полный документ Word открывается после регистрации и оплаты выбранной работы
- Частные заказы студентов в общий каталог не добавляются и остаются закрытыми
- Подходящей темы нет, работу можно собрать по своим исходным данным
Сгенерируй работу за 3 шага, которую примет даже самый строгий преподаватель
Вводишь тему
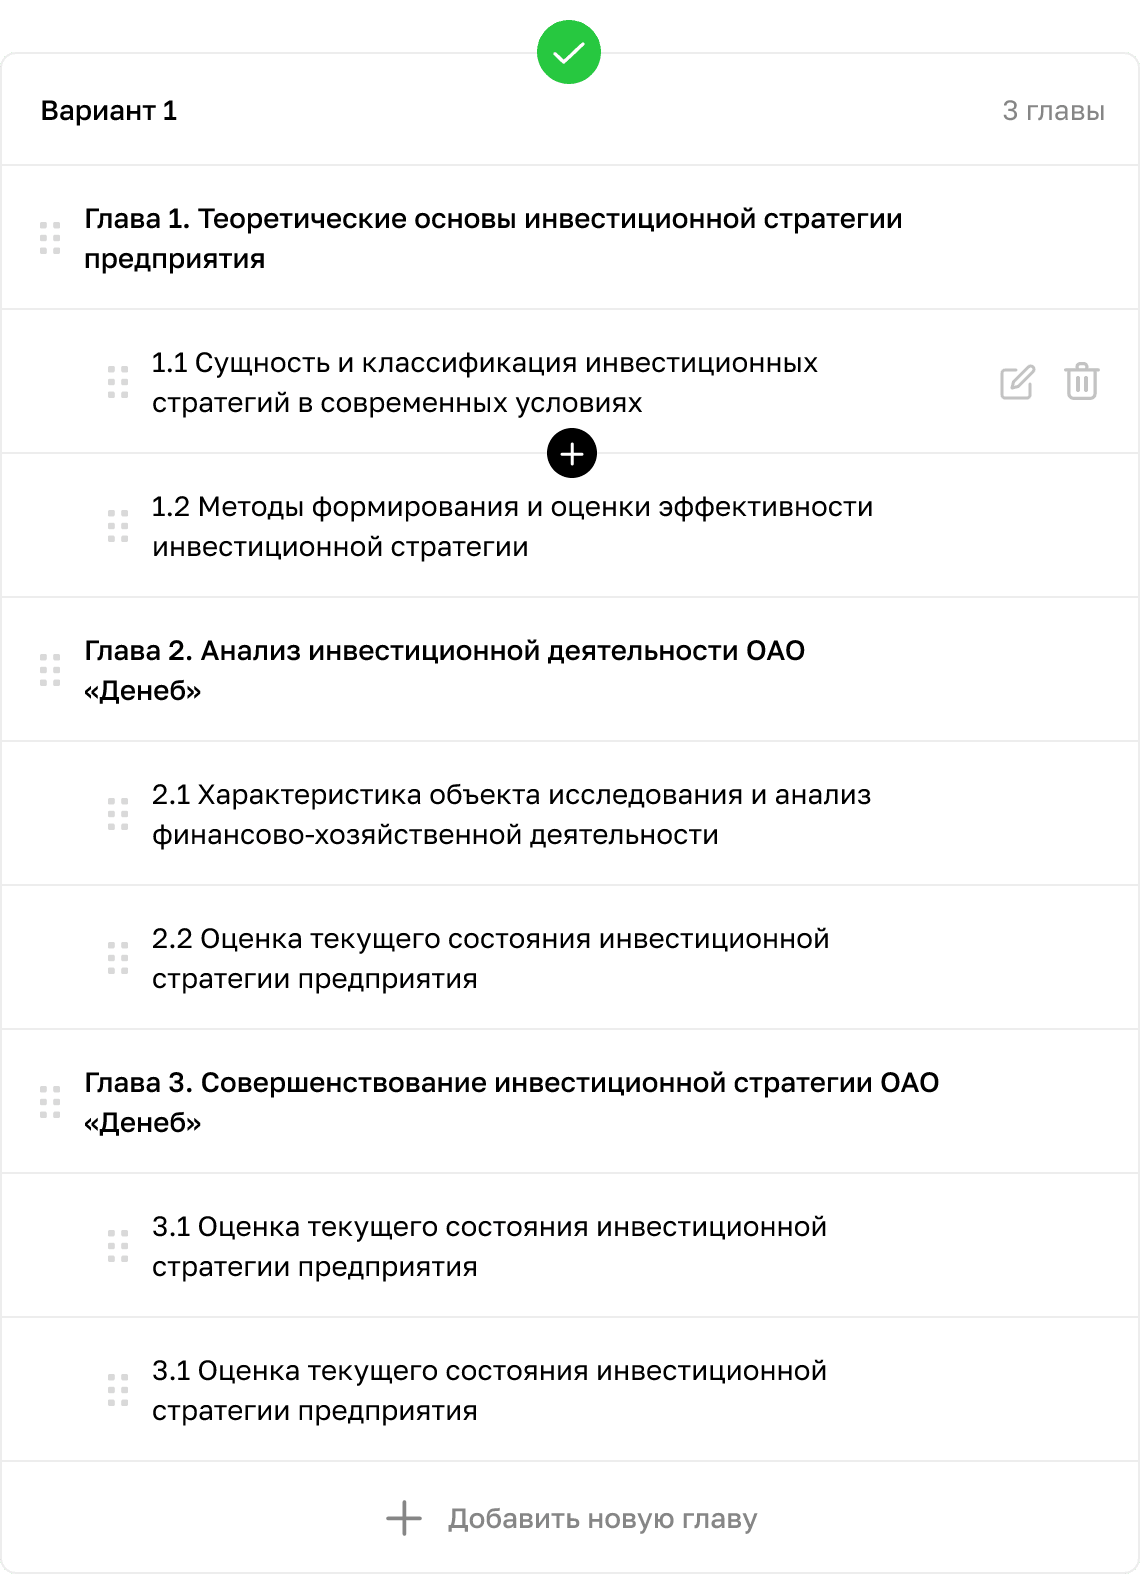
Получаешь план и описание
Проверяешь содержание
Редактируешь, если хочешь что-то поменять
Через 5-10 минут работа готова
Согласно плану, оформлению по ГОСТу и оригинальностью
Преподаватель подумает: «Молодец, постарался»
Работа без шаблонных фраз, странных формулировок и подозрительных меток в антиплагиате.
Всё просто. Без нервов. Без бессонных ночей.
Какие темы готовых курсовых по экономическому анализу
Готовые курсовые работы по экономическому анализу купить и скачать онлайн можно сразу по нескольким крупным разделам курса. Дисциплина построена вокруг метода, поэтому темы делятся и по объекту исследования, и по приему расчета. В карточке видно оба признака.
Производство и продажи:
- Анализ объема выпуска и реализации продукции
- Анализ ассортимента и структуры продаж
- Анализ качества продукции и потерь от брака
- Анализ ритмичности работы предприятия
Затраты и себестоимость:
- Факторный анализ себестоимости единицы продукции
- Анализ прямых материальных и трудовых затрат
- Маржинальный анализ и расчет точки безубыточности
- Функционально-стоимостный анализ изделия
Ресурсы предприятия:
- Анализ обеспеченности основными средствами и их отдачи
- Анализ использования рабочего времени
- Анализ обеспеченности материальными ресурсами
- Анализ производительности труда и влияющих на нее факторов
Результаты и управленческие решения:
- Факторный анализ прибыли от продаж методом цепных подстановок
- Анализ рентабельности и резервов ее роста
- Анализ эффективности инвестиционного проекта
- Анализ чувствительности показателей к изменению факторов
Второй способ отбора удобнее, когда тема еще не закреплена за вами окончательно. Ориентируйтесь на прием анализа, заявленный в карточке: по нему точнее всего видно, что реально сделано в расчетной главе, а что осталось на уровне описания.
| Прием анализа | Что дает в работе | Типовая тема |
|---|---|---|
| Цепные подстановки | влияние каждого фактора по шагам | факторный анализ прибыли |
| Маржинальный анализ | точку безубыточности и запас прочности | анализ затрат и объема продаж |
| Индексный метод | динамику сводных показателей | анализ выпуска продукции |
| Корреляционный анализ | тесноту связи между показателями | влияние факторов на выручку |
| Функционально-стоимостный | лишние затраты на функции изделия | снижение себестоимости |
По формулировке темы тоже многое понятно заранее.
Название, которое начинается со слов о сущности, видах и задачах анализа, обещает реферативную работу с небольшим расчетным приложением. Название вида "факторный анализ такого-то показателя на примере организации" обещает расчеты с первых страниц второй главы. Если методичка требует практическую часть на реальных данных, первая формулировка потребует дописывания, и немалого.
Третий ориентир, это источник исходных данных. По этой дисциплине работы делятся на две группы: одни построены на бухгалтерской отчетности конкретной организации, другие на статистических рядах, ценах и объемах выпуска. Группа определяет, чем вы будете заменять чужие цифры своими, поэтому смотреть на нее стоит до оплаты, а не после.
Соседние разделы каталога закрывают смежные дисциплины, и путать их незачем. В анализе финансово-хозяйственной деятельности разбор идет от предприятия целиком, в анализе финансовой отчетности от самих форм и правил их чтения. Здесь же в центре стоит сам метод: как он устроен, где применим и что показывает на выбранном примере.
Проверка карточки работы перед оплатой: на что смотреть
Главный риск в этой дисциплине известен заранее: метод назван в оглавлении, а до расчета не доведен. Такую работу видно по описанию, если знать, куда смотреть.
Вот что мы советуем сверять до оплаты.
- Прием анализа назван прямо. "Проведен анализ показателей" ни о чем не говорит, а "факторный анализ методом абсолютных разниц" говорит.
- Исходные данные привязаны к объекту. Указана организация, отрасль или ряд статистических наблюдений, по которым велся расчет.
- Расчет разложен по шагам. Промежуточные величины приведены в таблице, а не спрятаны в одну итоговую строку.
- Баланс отклонений сходится. Сумма влияний факторов равна общему изменению показателя, иначе модель собрана формально.
- Формулы приведены в тексте. Без них расчетная глава превращается в набор чисел, происхождение которых проверить нельзя.
- Теоретическая глава посвящена методике. По этому предмету первая глава описывает сам инструмент, его границы и условия применения.
- Источники опираются на публикации последних лет и нормативные документы в актуальной редакции.
Пропорции глав проверяются по оглавлению за минуту. Теория метода описана в учебниках подробно, и растянуть ее до двадцати страниц легко, только курсовая от этого не выигрывает. Рабочее соотношение примерно такое: треть объема на методику, остальное на расчеты, выводы и предложения.
Отдельного внимания заслуживает связка между главами. Бывает, что в первой главе подробно изложен интегральный метод, а во второй посчитаны обычные темпы роста. Формально работа собрана, на защите такой разрыв замечают сразу, и вопрос "почему вы выбрали именно этот прием" остается без ответа.
Выводы под таблицами проверяются выборочно, двух-трех достаточно. Строка "выручка выросла на 8 процентов" просто повторяет расчет. Рабочий вывод объясняет, за счет какого фактора произошло изменение и что с этим делать предприятию. Соотношение таких выводов и голых констатаций показывает уровень всей аналитической части.
Посмотрите и на третью главу. По экономическому анализу кафедры часто просят раздел с резервами и расчетом эффекта от предложенных мер. Если в описании работы такого раздела нет, а методичка его требует, дописывать придется самое трудоемкое: расчет экономического эффекта под ваши же цифры.
Приложения читают отдельно от основного текста. Исходные формы отчетности, крупные расчетные таблицы и громоздкие диаграммы выносятся за основную часть, и на зачетный объем страницы приложений обычно не влияют. Работа, где все расчеты оставлены внутри глав, после приведения к вашей методичке может не добрать нужного числа страниц.
Мы формируем каталог из работ, подготовленных специально для продажи. Один и тот же файл может оказаться у нескольких покупателей, поэтому сдавать его без переработки не стоит. Курсовые, которые студенты заказывают по личным темам, в общий доступ не выкладываются и другим посетителям не передаются.
Как перенести чужой анализ на свои данные и методичку
Переработка идет быстрее, когда текст правят слоями: сначала каркас, потом данные, расчеты, выводы и только в конце оформление.
Начните с каркаса. Откройте методические указания кафедры и сверьте число глав, требуемый объем и наличие проектного раздела. Расхождение по структуре правится перестановкой разделов, и делать это удобнее до того, как вы тронете расчеты.
Дальше исходные данные. Это самая долгая часть, и обойти ее не выйдет.
Порядок замены такой:
- соберите отчетность или статистику по своему объекту за несколько периодов
- перенесите числа в аналитические таблицы, сохранив их макет и порядок столбцов
- пересчитайте показатели и факторные модели по тем же формулам
- сверьте баланс отклонений, сумма влияний должна сойтись с общим изменением
- перестройте графики, они тянутся за таблицами
- перепишите выводы под каждой таблицей, потому что знаки изменений будут другими.
Дальше идут ошибки, на которых работы сыплются чаще всего.
Первая: пересчитаны только основные таблицы. Правят баланс и прибыль, а расчет по себестоимости или по трудовым ресурсам оставляют прежним, и разделы перестают сходиться между собой. Вторая: забыты среднегодовые величины. Стоимость активов и запасов берется средней за период, а при замене данных обычно подставляют остатки на конец года, после чего оборачиваемость и рентабельность уходят в сторону. Третья: прежнее название организации остается в подписях таблиц, на осях диаграмм и в тексте выводов. Ловится это поиском по документу, глазами нет.
Введение правится после расчетов. Цель, задачи, объект и предмет подгоняются под вашу тему, а задачи должны совпасть с названиями параграфов. Заключение собирается последним и отвечает по пунктам на задачи из введения.
Теоретическую главу тоже стоит переписать. Именно она дает самый высокий процент совпадений при проверке, потому что собрана из общих определений метода. Перепишите ее по источникам из списка, добавив специфику своей отрасли и пару свежих публикаций. На защите это окупается: вопросы по методике задают почти всегда.
Перед сдачей остается проверка на заимствования. Пересчитанные таблицы, свои выводы и переписанное введение меняют документ заметно, но уязвимым местом остается методическая глава: определения метода у всех авторов похожи. Ее проще всего изложить своими словами по тем же источникам, добавив пример из своей отрасли.
Оформление делается в самом конце. Шрифт, кегль, интервал, поля, нумерация страниц, подписи таблиц и правила оформления формул берутся из методички кафедры. Отчетная часть опирается на ГОСТ 7.32-2017, библиографическое описание на ГОСТ Р 7.0.100-2018, но кафедральные требования всегда главнее стандарта. Если собрать работу под свой объект с нуля выходит быстрее, чем переделывать чужую, начните со страницы курсовых работ: там тема и требования задаются на входе.
Как устроена покупка готовой курсовой по экономическому анализу
Готовые курсовые работы по экономическому анализу купить и скачать онлайн можно в каталоге Marsik. Просмотр открыт без аккаунта: доступны тема, примененные приемы расчета, тип исходных данных, объем и число таблиц. Полный документ выдается после регистрации и оплаты выбранной работы.
Порядок такой. Откройте подборку, отберите варианты по приему анализа, сравните глубину расчетов, затем оплатите подходящий файл и заберите его в личном кабинете.
Приходит документ Word со сквозной нумерацией, собранным оглавлением, аналитическими таблицами и приложениями. Таблицы остаются редактируемыми, поэтому макет расчета можно переиспользовать, подставив свои числа. Файл закрепляется за аккаунтом, повторное скачивание доступно и после смены устройства.
Дальше начинается работа с текстом. Сверьте оглавление с задачами из введения, потом откройте расчетные таблицы и проверьте, сходятся ли числа в комментариях с числами в расчетах. Расхождение между таблицей и подписью к ней научный руководитель замечает первым.
По этому предмету основная ценность купленного файла не в формулировках, а в схеме расчета: готовая факторная модель, порядок подстановок и логика перехода от цифры к выводу экономят больше всего времени.
Проверьте список источников. Методики расчета обновляются вместе с формами отчетности и статистическими классификаторами, поэтому опора идет на публикации последних лет и нормативные документы в актуальной редакции. Заодно убедитесь, что каждый источник из списка действительно упомянут в тексте: несостыковка между списком и сносками видна сразу.
Аналитический период тоже стоит освежить. Если в работе разобраны позапрошлые годы, а кафедра просит последние доступные данные, окно расчетов сдвигается легко: макет таблиц сохраняется целиком, меняются только исходные числа.
Мы собираем каталог из отдельных работ, рассчитанных на продажу. Один документ может оказаться у нескольких покупателей, и это стоит учитывать при подготовке к сдаче. Курсовые, созданные по личным заказам, в общую базу не добавляются.
Есть ситуация, когда покупка помогает мало. Если кафедра закрепила за вами конкретный объект и собственную форму расчетных таблиц, чужой макет придется ломать полностью, и выигрыш во времени исчезает. Такие требования видны в методичке сразу, прочитать ее стоит до выбора работы.
| Раздел каталога | Что в центре работы |
|---|---|
| Экономический анализ | метод расчета и его применение |
| Анализ финансово-хозяйственной деятельности | предприятие целиком |
| Бухгалтерский учет, анализ и аудит | учетные процедуры и контроль |
| Статистика | выборка, ряды динамики, значимость |
Разница видна по практической главе. В бухгалтерском учете, анализе и аудите она строится на учетных регистрах и первичных документах, в статистике на обработке выборки и проверке гипотез. Здесь она строится на расчете по выбранной методике и объяснении полученных отклонений.
Общий список готовых курсовых по всем предметам лежит в разделе каталога, а эта страница нужна тем, кому важен именно метод анализа с доведенными до конца расчетами.
Короткий итог. Смотрите на прием анализа и на источник исходных данных, объем текста проверяйте в последнюю очередь: страницы по этому предмету добираются таблицами и приложениями. Работа со сведенной факторной моделью стоит потраченного времени, потому что менять в ней придется числа, а логика останется рабочей.
Часто задаваемые вопросы
Разница в точке отсчета. Эта дисциплина идет от метода: изучается сам инструмент расчета и границы его применения, а предприятие берется как площадка для проверки. Анализ хозяйственной деятельности идет от объекта: разбирается конкретная организация, приемы подбираются под ее отчетность. Отсюда и разный вес теоретической главы в курсовой.
Подборка закрывает основные разделы курса: анализ производства и продаж, затрат и себестоимости, использования ресурсов, финансовых результатов и инвестиционных решений. Отдельная группа работ построена вокруг самого метода: факторные модели, маржинальный анализ, функционально-стоимостный анализ. Отбор по теме и по приему расчета работает до оплаты, поэтому направление видно заранее.
Сначала уточните у научного руководителя, чего именно не хватает: обоснования выбора приема, ссылок на методики или связки теории с расчетами. Чаще всего дописывается параграф о методике анализа выбранного показателя с формулами и порядком расчета. Возврат оплаты возможен только по основаниям из публичной оферты, и замечания преподавателя в этот перечень не входят.
Больше всего времени уходит на замену исходных данных и пересчет факторных моделей. На входе нужны отчетность или статистика вашего объекта за несколько периодов, утвержденная тема и методические указания кафедры. Правка введения, заключения и оформления по сравнению с расчетами занимает немного, потому что структура работы остается прежней.
Обычно да, и первым сигналом становятся расчеты. Один и тот же файл может оказаться у нескольких покупателей, поэтому система проверки покажет совпадения по тексту. Дальше видны нестыковки: цифры в таблицах расходятся с выводами, название организации в подписях осталось прежним. Итог чаще всего один, работу возвращают переписывать.
В файле лежит полный текст с введением, теоретической главой о методике, расчетной частью, заключением, списком источников и приложениями. В расчетной части приведены формулы, промежуточные вычисления и выводы по каждому показателю. Число таблиц, объем и перечень примененных приемов указаны в карточке и видны до покупки.